|
|
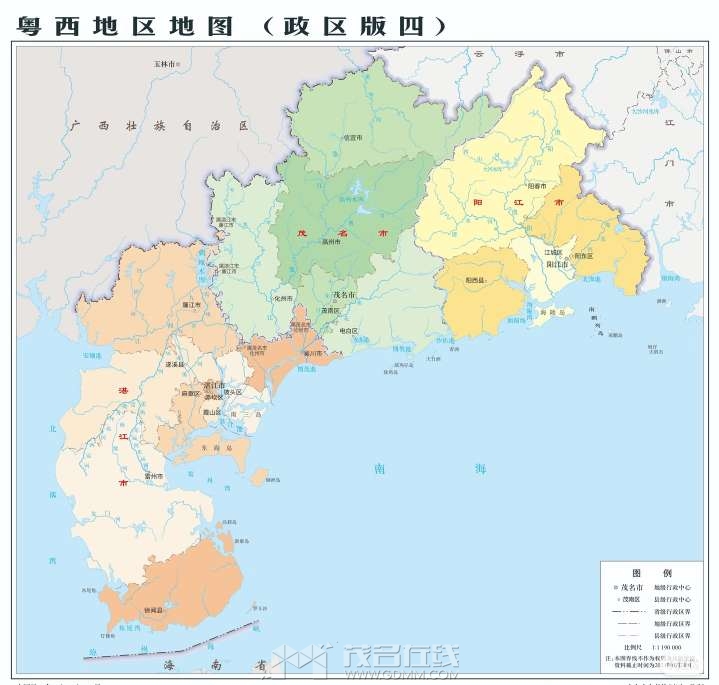
粤西包含湛江、茂名、阳江三座地级市,近几年大批大型城市综合体落地,既有市区的旗舰购物中心,也有县域崛起的头部商圈。评判一个商圈综合实力,不能单单看建筑规模,要结合商业体量、写字楼配套、入驻品牌档次、全年人流量、影院观影人次、对外辐射范围多维度综合打分。本文梳理粤西实力最强十大商圈,参考商场运营调研以及行业公开数据,做全方位对比分析排名。
1、湛江华都汇商圈(湛江开发区)
商业购物中心体量16万㎡,整个综合体总建面60万㎡,配套38层甲级写字楼,楼高168米,是粤西少有的高标准甲级商务楼宇,汇集多家本地大企业入驻 。场内入驻300多家品牌,不少是湛江区域首店,品牌层级在粤西属于第一梯队。年客流1900万人次,影院全年观影32.8万人次。地处湛江CBD核心位置,辐射整个开发区、赤坎,同时吸引吴川、廉江部分消费群体,商务属性很强,工作日客流稳定,不完全依靠节假日返乡人流。短板是距离霞山老城区较远,对霞山南部群众吸引力有限。
2、湛江鼎盛广场商圈(湛江霞山)
粤西老牌成熟头部商圈,集中商业6万㎡,商圈整体规模20万㎡,现有投用写字楼楼高97.2米,二期规划220米甲级写字楼还未建成 。餐饮、美妆、运动品牌布局齐全,连锁品牌愿意优先进驻此地。年客流2100万人次,年销售额13.2亿元,影院全年观影34.6万人次。地处霞山老城区核心,周末节假日大量廉江、遂溪、吴川市民跨区域过来消费。最大优势是区位绝佳,老城区人口稠密,平日客流基础扎实,是湛江南部消费中心。局限在于商场内部建筑面积偏小,硬件设施相对老旧。
3、茂名电白水东大道商圈(电白)
由电白万达广场+传湾新天地连片组成,总商业面积超20万㎡,只有商务公寓,没有甲级写字楼塔楼。商户超过1000家,夜经济优势突出,夜间消费可以持续到凌晨。全年总客流2500万人次,年销售10.1亿元,万达影城年观影29.3万人次,入选广东省省级特色商圈。辐射茂南、茂港,甚至阳江部分乡镇群众也会到此消费,是粤西县域商圈的天花板。优势是业态齐全,夜市、文旅街区和购物中心互相加持;短板在于缺少高端写字楼,商务办公能力偏弱。
4、高州潘州广场商圈(茂名高州)
粤西县城标杆综合体,整体商圈规模18万㎡,配套写字楼加五星级酒店塔楼,主楼高度150米,在粤西县城当中写字楼配置属于少见的高水平。引进80多家本地首次入驻品牌。年客流1850万人次,年销售4.8亿元,IMAX影城全年观影24.8万人次。春节九天接待130万客流,四成来客来自周边乡镇,可以辐射化州北部、信宜西部大片区域。依托高州庞大的户籍人口,节假日人气十分火爆;不足之处就是工作日客流明显回落,消费高度依赖返乡人群。
5、阳江百利广场商圈(阳江江城)
阳江老城区核心商圈,商业体量10万㎡,综合体总建面15万㎡,配套3.6万㎡写字楼,塔楼楼高约85米,是阳江城区少有的自带标准写字楼的商业体 。引进海底捞、喜茶等一批阳江首店,品牌丰富度位居阳江第一。年客流1520万人次,影院全年观影21.2万人次。地处市中心,辐射阳西、阳春,是整个阳江的消费中心。缺点是老城区停车位紧张,高峰期停车压力大。
6、阳江万达广场商圈(阳江江城)
商业体量11.3万㎡,配套办公公寓,无独立写字楼塔楼。品牌齐全,家庭亲子业态完善。年客流1430万人次,年销售5.7亿元,影院全年观影20.4万人次。主要辐射江城城北,节假日吸引阳春、阳西过来消费。对比百利广场,地理位置不在传统老城核心,老城区居民过来消费意愿略低,整体商务配套薄弱。
7、湛江金沙湾万达万象金沙湾商圈(湛江赤坎)
连片商圈,购物中心合计体量14.5万㎡,周边有多栋商务大厦,配套多栋高层写字楼。依托金沙湾滨海旅游景区,商业和旅游互相赋能。年客流1750万人次,影院全年观影28.5万人次。既服务赤坎本地居民,还承接大量外地游客,旅游带来不少增量消费。商圈优势是海景加持,文旅消费突出;劣势是商圈范围分散,各个商场之间没有完全连成片。
8、茂名茂南东汇城商圈(茂名茂南)
商业体量12万㎡,配套少量商务公寓,无甲级写字楼。作为茂名市区老牌大型综合体,商户数量多,平价到中端品牌全覆盖。年客流1360万人次,影院全年观影19.1万人次,辐射茂南全区,周末吸纳高州、化州少量客流。商场开业时间比较早,部分硬件设施老化,缺少高端品牌进驻。
9、廉江双德国际广场商圈(湛江廉江)
湛北县域商业中心,商业体量9.2万㎡,纯商业加住宅,没有独立写字楼。年客流960万人次,年销售额2.2亿元,影城年观影11.4万人次。可以辐射遂溪部分乡镇,甚至广西邻近乡镇群众前来消费。作为县级商圈,平日客流一般,消费集中在春节、暑假返乡时间段。
10、化州万达广场商圈(茂名化州)
城区主力综合体,商业体量8.8万㎡,仅有住宅公寓,没有写字楼。年客流780万人次,年销售1.7亿元,万达影城年观影8.3万人次。基本只服务化州本地城乡,向外辐射能力有限。商场满足本地基础购物娱乐需求,但是缺少高等级品牌,跨县吸引力不强。
纵观粤西十大商圈,可以看出很清晰的分化。湛江市区两大头部商圈华都汇、鼎盛广场,拥有真正甲级写字楼,商务功能强,工作日消费基础稳固,不单纯靠过年返乡拉动。茂名电白、高州两个县域商圈表现亮眼,规模、人流量不输部分地级市市区,其中高州潘州广场更是县城里面少有的配置高层写字楼的项目。阳江两大核心商圈,百利广场因为自带写字楼,综合实力要优于阳江万达。
同时粤西商圈共性短板也很突出:大量县域综合体只有公寓办公,缺乏专业甲级写字楼,商务配套跟不上;不少商圈节假日人山人海,工作日人流冷清,消费很大程度依靠外出务工人员回乡。旅游资源丰富的湛江金沙湾商圈,依靠游客获得额外客流增量,是粤西比较特殊的一类商圈。
人口基数、产业、写字楼商务配套,决定了商圈的上限。随着百千万工程推进,粤西城市综合体还会持续迭代,未来比拼的不再仅仅是商场规模,品牌层级、商务办公配套、稳定的日常消费,才是衡量商圈实力更加重要的标尺。
|
|
 粤公网安备 44090202000008号 | 经营性ICP许可证号:粤B2-20170724 |
粤ICP备14043358号



 发表于 2026-10-14 02:37

 楼主
